
Cada vez que una gran empresa pone su web detrás de un WAF en la nube, cambia de proveedor o lo retira, deja una huella pública en el DNS. Nadie la borra. Queda registrada con fecha, año tras año, al alcance de quien sepa leerla.
Me dedico a la seguridad de aplicaciones web, y en los últimos años la misma pregunta aparece en reuniones con clientes, con fabricantes y con otros profesionales del sector: ¿se está moviendo de verdad el mercado del WAF en España o es solo una impresión? Las respuestas solían apoyarse en intuiciones, en notas de prensa o en lo que cada uno ve en sus propios proyectos. Faltaba un dato medido con el mismo criterio para todas las empresas y que cualquiera pudiera comprobar.
Así que lo he medido. He reconstruido qué plataforma de WAF o CDN en la nube tenía delante de su web cada una de 280 grandes empresas españolas de 14 sectores, desde 2017 hasta el 20 de noviembre de 2026. Sin enviar una sola petición a sus servidores.
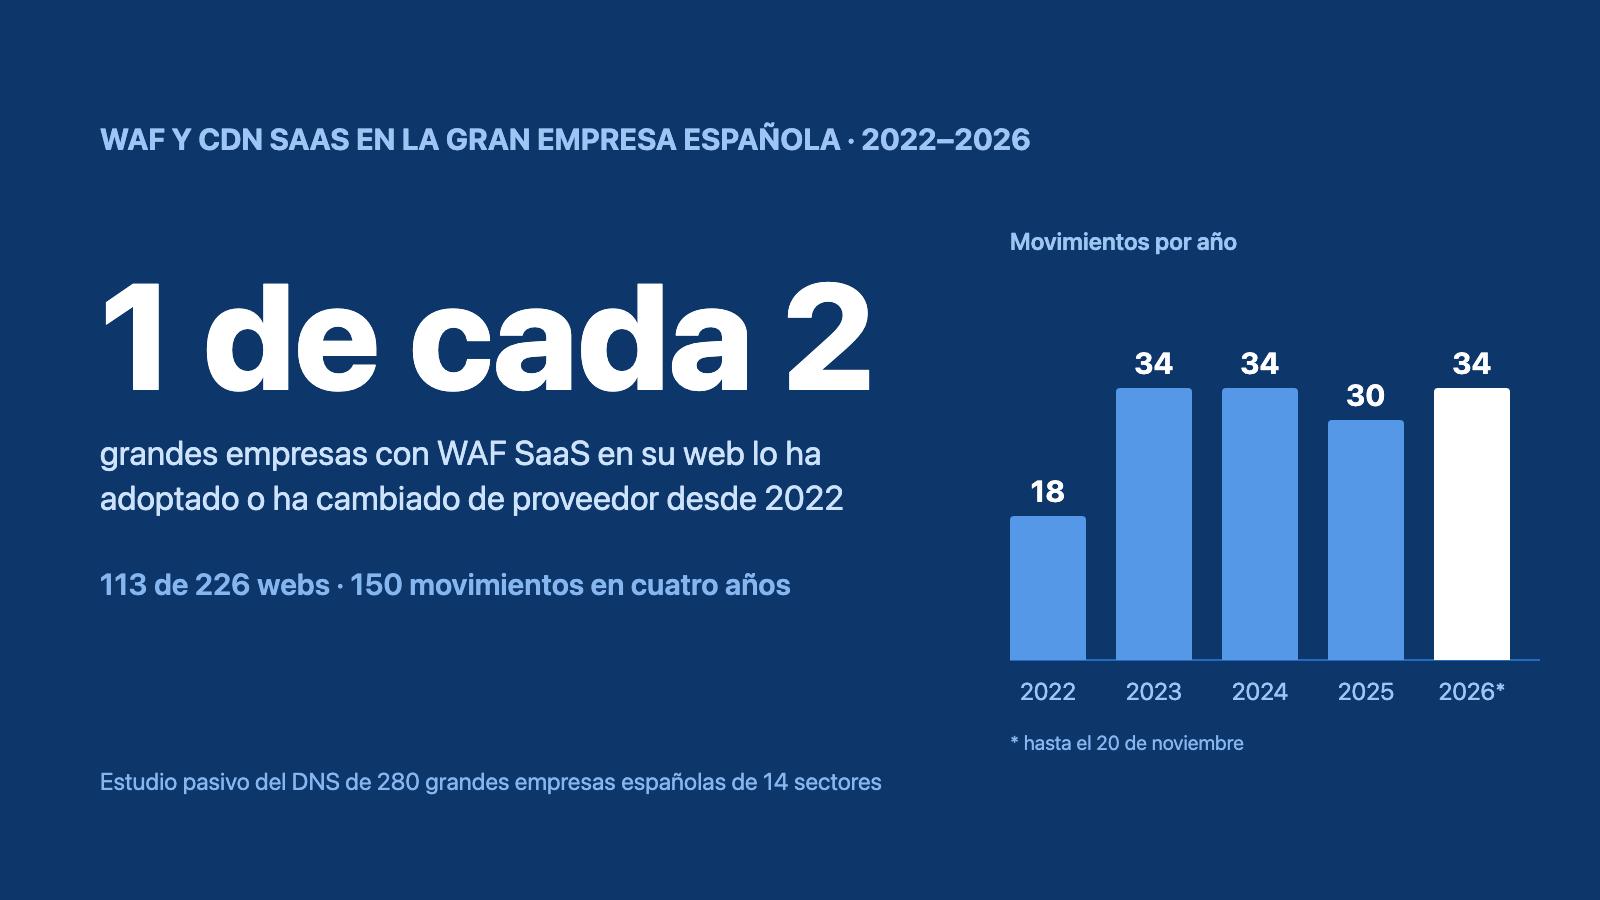
El resultado es más movido de lo que esperaba. De las 226 empresas que hoy tienen un WAF en la nube delante de su web principal, 113 llegaron a su proveedor actual en los últimos cuatro años. Una de cada dos.
Este artículo cuenta qué fabricantes crecen, cuáles ceden cuota, quién migra a quién y en qué sectores y comunidades hay más cambios. Antes conviene explicar qué se ha medido y cómo, porque de eso depende cuánto valen las cifras.
Qué mide este estudio de tendencia del WAF, 280 grandes empresas de 14 sectores
El estudio mide una sola cosa: los cambios de plataforma de WAF y CDN en la nube en la web de 280 grandes empresas españolas, y la tendencia que dibujan entre 2022 y 2026. No es una encuesta ni una estimación de ingresos. Es un recuento de hechos observables: qué proveedor atendía la web de cada empresa en cada fecha y cuándo cambió.
Responde a cinco preguntas. Cuántas empresas tienen hoy un WAF en la nube, desde cuándo, cuántas han cambiado de proveedor, hacia qué fabricantes han ido esos cambios y en qué sectores y territorios hay más actividad.
El estudio no valora tecnologías ni compara la calidad de los fabricantes. Tampoco identifica a ninguna empresa. Todas las cifras son agregados por año, fabricante, comunidad autónoma o sector.
Las 280 empresas de la muestra
Las 280 empresas proceden de los rankings públicos de las mayores compañías españolas por facturación. De ellas, 63 están entre las 100 mayores del país. Tienen su sede en 15 comunidades autónomas: 162 en Madrid, 45 en Cataluña y 73 en el resto. Se reparten así por sector:
Sector | Empresas en el estudio |
|---|---|
Comercio mayorista | 49 |
Distribución y retail | 33 |
Industria y metal | 31 |
Energía y utilities | 24 |
Automoción | 21 |
Telecom y TI | 21 |
Alimentación y bebidas | 18 |
Química y salud | 17 |
Servicios a empresas | 16 |
Construcción e infraestructuras | 15 |
Transporte y logística | 14 |
Banca y seguros | 11 |
Turismo, ocio y medios | 8 |
Sector público y social | 2 |
Solo WAF en modelo SaaS
El análisis se centra en el WAF y la CDN que se contratan como servicio en la nube y funcionan como proxy inverso. Es el único modelo que se puede medir desde fuera con rigor, porque obliga a cambiar el DNS de la web: el nombre www deja de apuntar al servidor de la empresa y pasa a apuntar a la red del proveedor.
Un WAF desplegado en el centro de datos de la empresa, como BIG-IP ASM, FortiWeb o Radware en formato appliance, protege la web sin modificar su DNS. Desde fuera es invisible. Lo mismo ocurre con algunos WAF nativos de nube que no publican un proxy propio. Por eso el estudio mide el segmento SaaS del mercado y no el mercado completo del WAF. Una empresa que no aparece en estas cifras puede estar perfectamente protegida con otro modelo.
Cómo se ha hecho, metodología pasiva para medir el WAF SaaS por DNS
La hipótesis de trabajo es sencilla. En una gran empresa, cambiar el DNS de la web corporativa hacia la red de un proveedor de WAF o CDN, o sacarlo de ella, responde a una decisión de infraestructura: la contratación, el cambio o la retirada de un servicio. Ese cambio queda registrado en las bases de datos de DNS pasivo, que guardan qué resolvía cada nombre y desde qué fecha.
De los rankings a la base del estudio
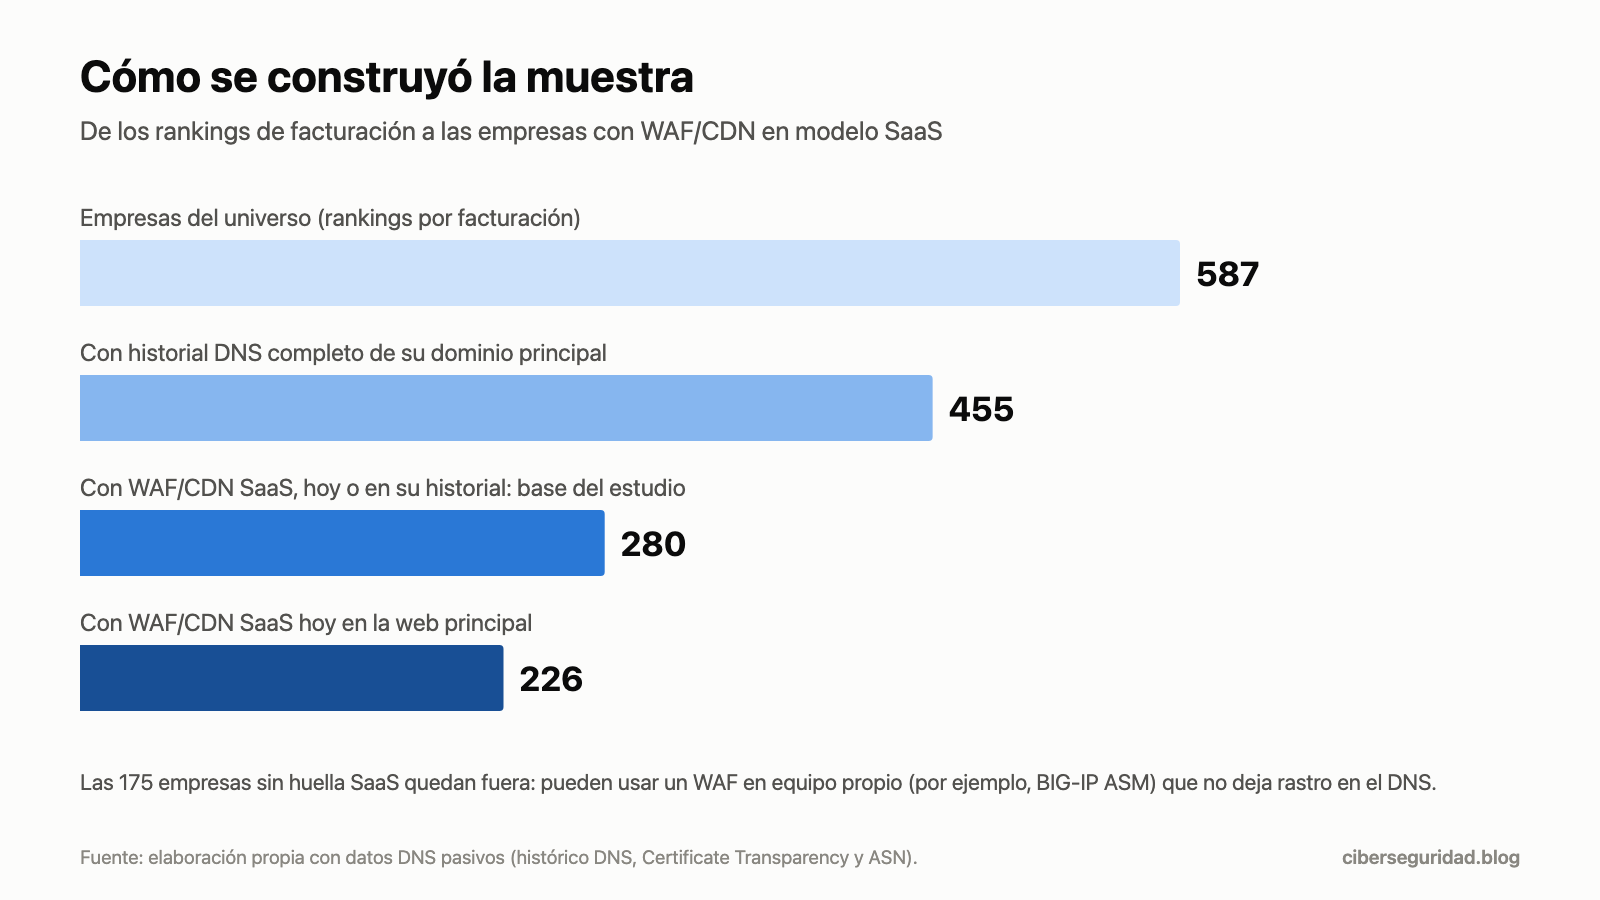
El punto de partida son 587 empresas de los rankings de facturación. Para cada una se identificó su dominio corporativo principal. De ellas, 455 tienen un historial DNS completo desde 2017.
En 175 de esas 455 no aparece ningún proveedor de WAF o CDN en modelo SaaS, ni hoy ni en su historial. Quedan fuera del estudio, porque sobre ellas el DNS no aporta información: pueden usar un WAF en equipo propio o no tener ninguno, y no hay forma pasiva de distinguirlo.
La base son las 280 empresas restantes, todas con un WAF o una CDN SaaS hoy o en algún momento de su historial. Hoy, 226 lo tienen delante de su web principal y 46 solo en otros servicios del dominio, como áreas de cliente, tiendas o portales. Siete lo tuvieron y hoy su web está en otra infraestructura, y una comparte cuenta DNS con otra web protegida del mismo grupo.
Fuentes de datos
Todas las fuentes son públicas o pasivas. Ninguna consulta toca los servidores de las empresas estudiadas.
Fuente | Uso en el estudio |
|---|---|
Resolución DNS actual | Registros A, AAAA, CNAME y NS del dominio raíz y de |
Historial DNS de SecurityTrails | Registros A y NS de cada dominio desde 2017, con fecha de primera y última observación |
Certificate Transparency (crt.sh) | Otros nombres de host del dominio que aparecen en certificados TLS públicos |
Propietario de cada IP (Team Cymru) | Sistema autónomo (ASN) y organización dueña de cada dirección |
Rangos IP publicados por los fabricantes | Comprobación de que una IP pertenece a la red de un proveedor concreto |
El historial procede de SecurityTrails. Los nombres de host salen de los registros públicos de Certificate Transparency, definidos en el RFC 6962 y consultados en crt.sh. El propietario de cada dirección se obtiene con el servicio IP a ASN de Team Cymru.
Reglas de clasificación
Cada dominio se clasifica con una cadena de evidencias, de la más fuerte a la más débil:
- CNAME hacia el proveedor. Si la cadena CNAME de
wwwtermina en un dominio del fabricante, la clasificación es directa. - IP dentro de un rango publicado. Si no hay CNAME, la IP final se compara con los rangos que publica cada proveedor.
- Propietario de la IP. Si la IP no está en ningún rango publicado, se usa la organización dueña del ASN.
El DNS autoritativo (registros NS) se trata como una variable aparte y nunca se usa para clasificar la web. En la base, 48 empresas tienen sus servidores NS en Akamai y 38 en Cloudflare, pero tener el DNS en un proveedor no implica tener su WAF delante de la web. Hay dominios con el DNS en un fabricante y la web detrás de otro distinto.
Las plataformas de alojamiento que usan por debajo la red de un fabricante de CDN (WP Engine, Vercel, Netlify, Pantheon o HubSpot, entre otras) se clasifican como plataforma y no como cliente directo del fabricante. Los nodos de una CDN instalados dentro de redes de operadores se asignan a la CDN cuando el historial de ese dominio muestra la misma CDN en fechas próximas.
Línea temporal y tipos de movimiento
Cada dominio tiene una línea temporal de periodos con un mismo proveedor. Un cambio de periodo se clasifica en uno de tres tipos:
- Alta: la web pasa de no tener WAF/CDN SaaS a tenerlo.
- Migración: la web pasa de un fabricante a otro.
- Salida: la web deja un fabricante y pasa a una infraestructura sin WAF/CDN SaaS visible.
A lo largo del artículo, una entrada es un alta o una migración recibida por un fabricante. La fecha de cada movimiento es la de primera observación del nuevo registro. Los movimientos de fecha incierta y una empresa con arquitectura multi-CDN, que alterna proveedores de forma continua, se excluyen de las series. Todas las salidas se revisaron una a una. Varias que parecían abandonos eran nodos de CDN alojados en redes de operadores o plataformas que funcionan sobre otra red, y se corrigieron.
Para medir la concentración del mercado se usa el índice de Herfindahl-Hirschman (HHI), la suma de los cuadrados de las cuotas. Un valor por encima de 2.500 indica un mercado muy concentrado, y uno entre 1.500 y 2.500, un mercado moderadamente concentrado.
Límites del estudio
- El modelo. Solo se mide el WAF y la CDN SaaS en modo proxy. Los equipos propios y los WAF de nube sin proxy visible quedan fuera.
- La configuración. El DNS demuestra que el tráfico de la web pasa por la plataforma de un proveedor. No dice qué módulos tiene contratados la empresa ni si las reglas del WAF están en modo bloqueo o en modo detección. En las plataformas de CDN, el WAF es un servicio que se activa aparte.
- El alcance. El historial cubre la web principal. Los demás servicios del dominio se analizan solo en su estado actual.
- Las fechas. Son fechas de observación, no de firma del contrato ni de puesta en producción.
- La autoría. El estudio no sabe quién desplegó cada servicio ni bajo qué modalidad comercial.
El estudio en cifras
- 280 grandes empresas españolas de 14 sectores y 15 comunidades autónomas.
- 226 tienen hoy un WAF o una CDN SaaS delante de su web principal, frente a 162 a finales de 2022.
- 150 movimientos entre 2022 y el 20 de noviembre de 2026: 95 altas, 37 migraciones entre fabricantes y 18 salidas.
- 130 empresas, el 46 % de la base, han registrado al menos un movimiento en ese periodo.
- 113 de las 226 webs protegidas hoy llegaron a su proveedor actual desde 2022.
- Por cada salida se registran 7,3 entradas.
La tendencia del WAF SaaS de 2022 a 2026, más adopción y más cambios cada año
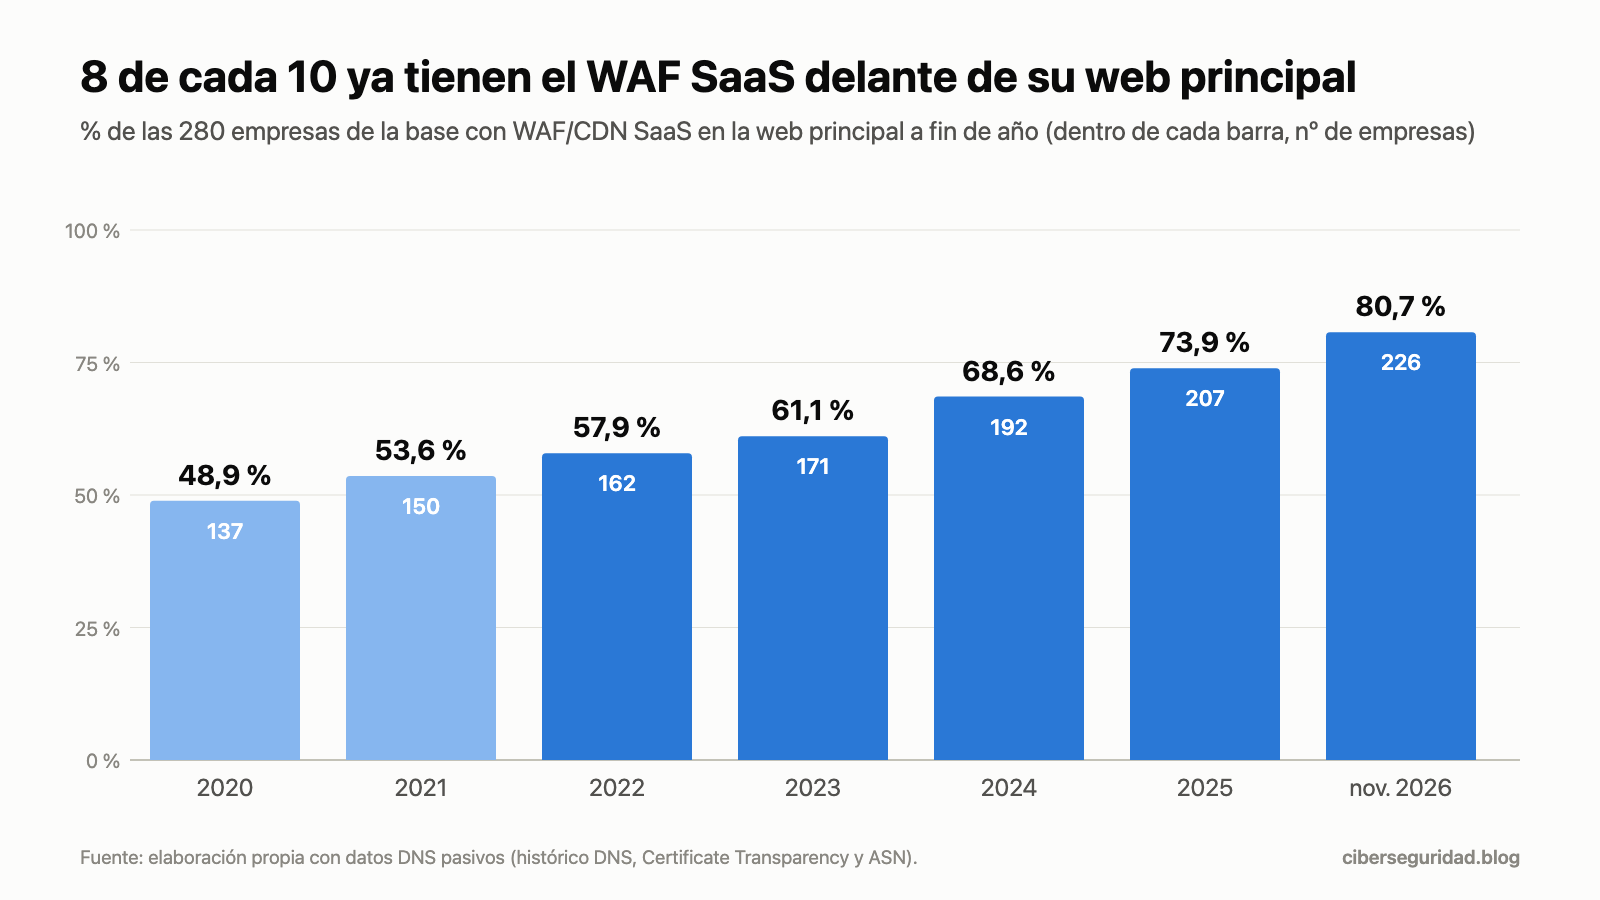
La primera señal está en el volumen. A finales de 2022, 162 de las 280 empresas de la base tenían un WAF o una CDN SaaS delante de su web principal, el 57,9 %. En noviembre de 2026 son 226, el 80,7 %. Son 64 empresas más en cuatro años, un crecimiento del 39,5 % y cercano al 9 % anual compuesto. La serie sube todos los años sin excepción desde 2020.
La segunda señal es el ritmo. En 2022 se observaron 18 movimientos en la web principal. En 2023 la cifra saltó a 34 y desde entonces no ha bajado de 30 al año. Las altas pasan de 12 en 2022 a 17, 23, 19 y 24 en los años siguientes. Las salidas a infraestructura sin WAF/CDN SaaS visible son minoritarias: 18 en cinco años frente a 132 entradas.
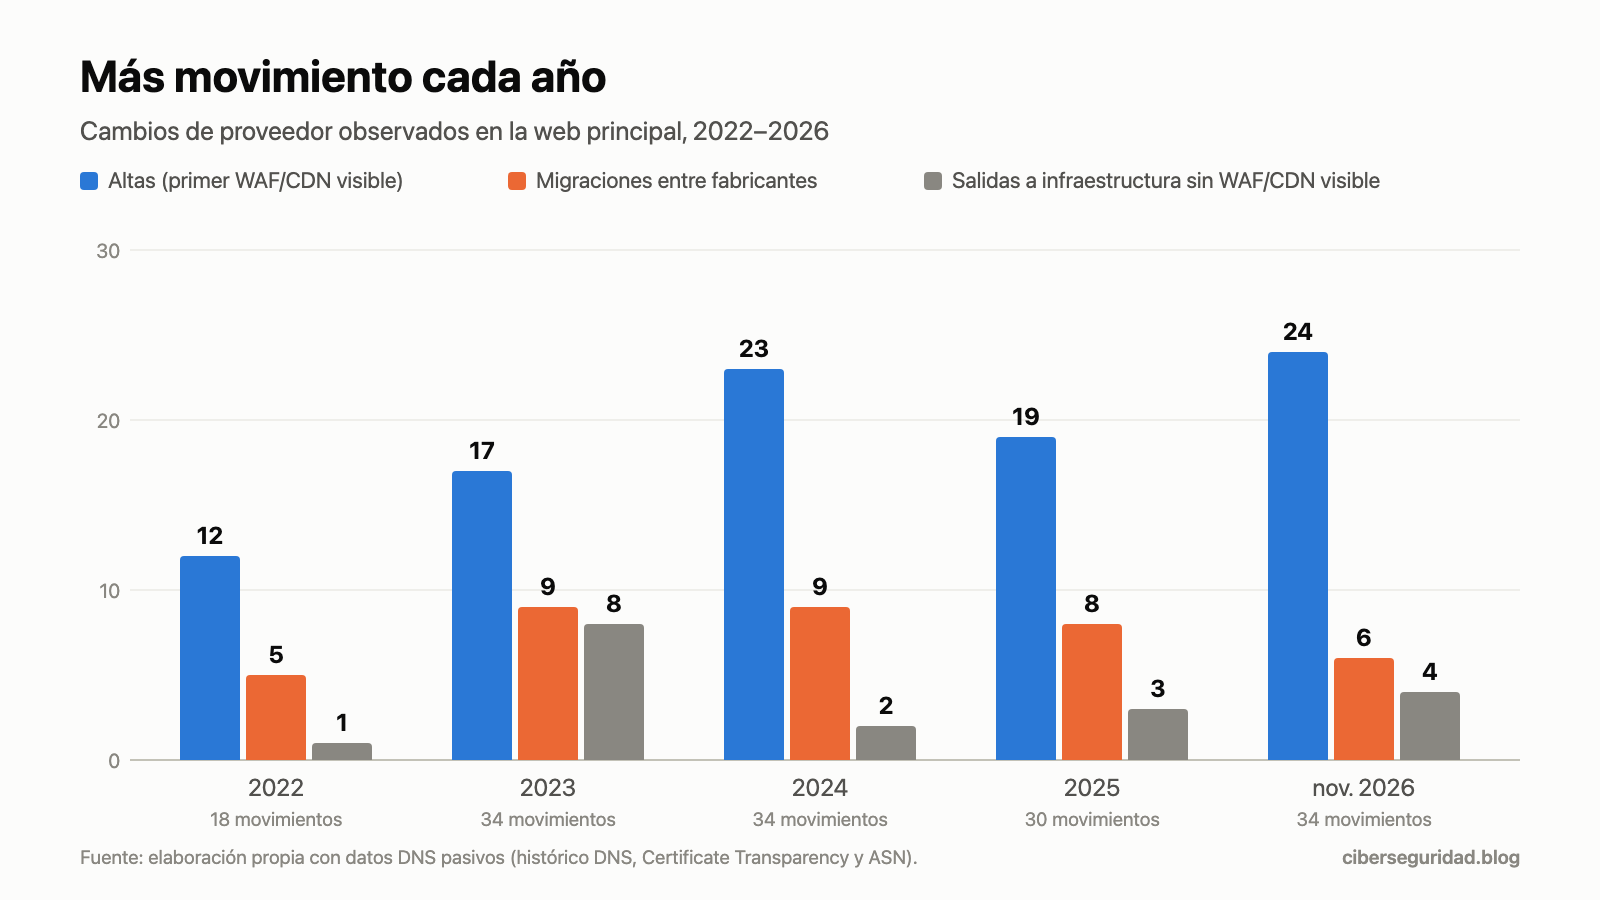
Detrás de esos 150 movimientos hay 130 empresas distintas. Casi la mitad de la base ha registrado algún cambio en su WAF en la nube en cuatro años, ya sea un alta, una migración o una salida.
Cuánto dura una empresa con su proveedor
La antigüedad de las 226 webs protegidas hoy se reparte en tres bloques. Una de cada cuatro (59) sigue con el mismo proveedor desde antes de 2017, el inicio del historial. Otra cuarta parte (53) llegó a su proveedor actual entre 2017 y 2021. La mitad restante lo hizo desde 2022. En el mercado conviven una base instalada muy estable y una franja amplia de empresas con decisiones recientes.
El tamaño influye en la adopción. Entre las 100 mayores empresas del país, 54 de las 63 de la base tienen hoy el WAF SaaS en su web principal (86 %), frente a 172 de 217 en el resto del ranking (79 %).
2026, el año con más altas de la serie
A 20 de noviembre, 2026 suma 34 movimientos en la web principal, la misma cifra que 2023 y 2024, con mes y medio aún por cerrar. Las 24 altas son el máximo anual de toda la serie. Septiembre es el mes con más actividad (6 movimientos).
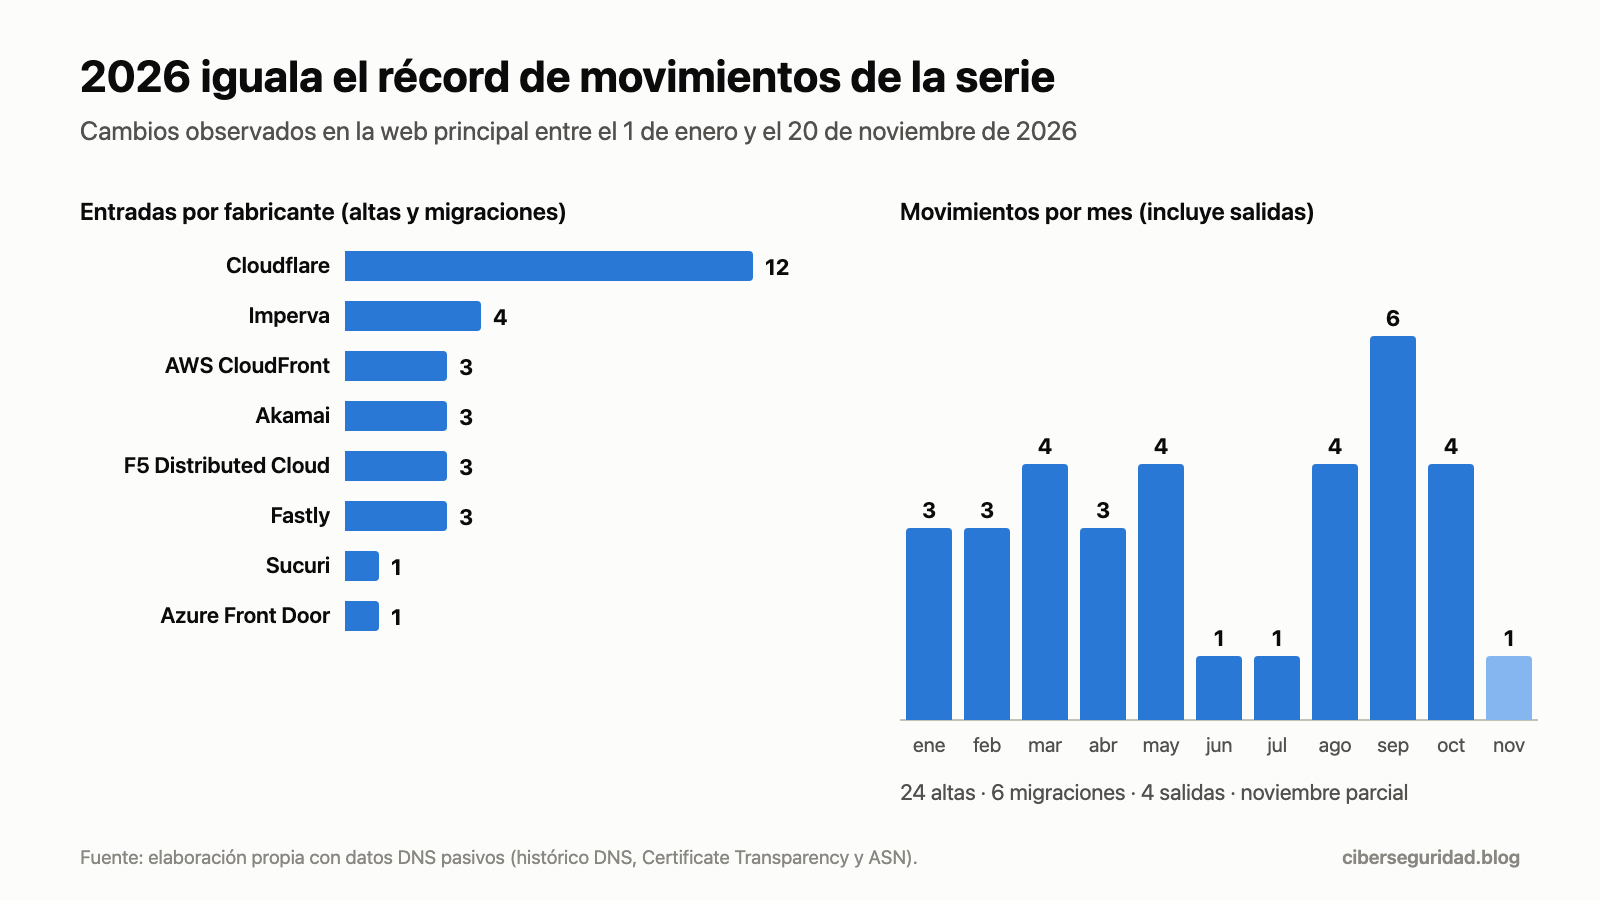
Las 30 entradas del año se reparten entre ocho fabricantes. Cloudflare recibe 12, Imperva 4, y Akamai, AWS CloudFront, F5 Distributed Cloud y Fastly 3 cada uno. Por sectores, el movimiento se concentra en comercio mayorista (6 entradas) e industria y metal (5). Por territorio, Madrid y Cataluña suman 10 entradas cada una, y Galicia 4.
Con tanto movimiento, la pregunta siguiente es inevitable. ¿Hacia qué fabricantes va?
Fabricantes de WAF en la nube, quién crece, quién cede cuota y quién migra a quién
La respuesta depende de cómo se mida, y por eso el estudio da tres lecturas: el número de empresas, la cuota y el ritmo de entradas año a año. Ninguna de las tres basta por separado.
Primera lectura, el número de empresas
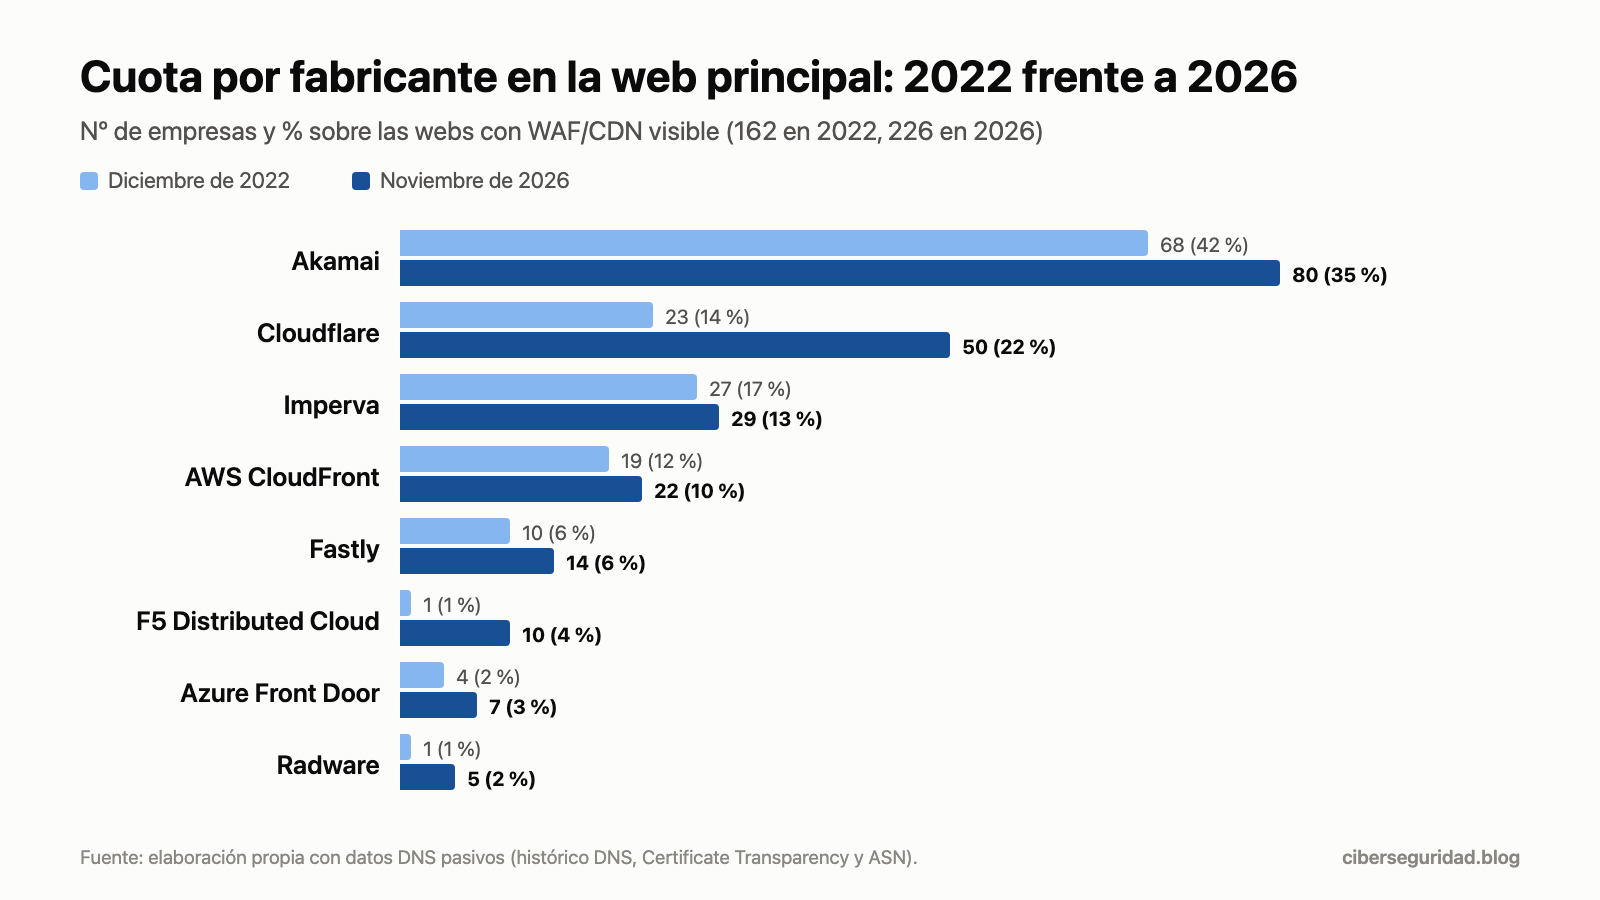
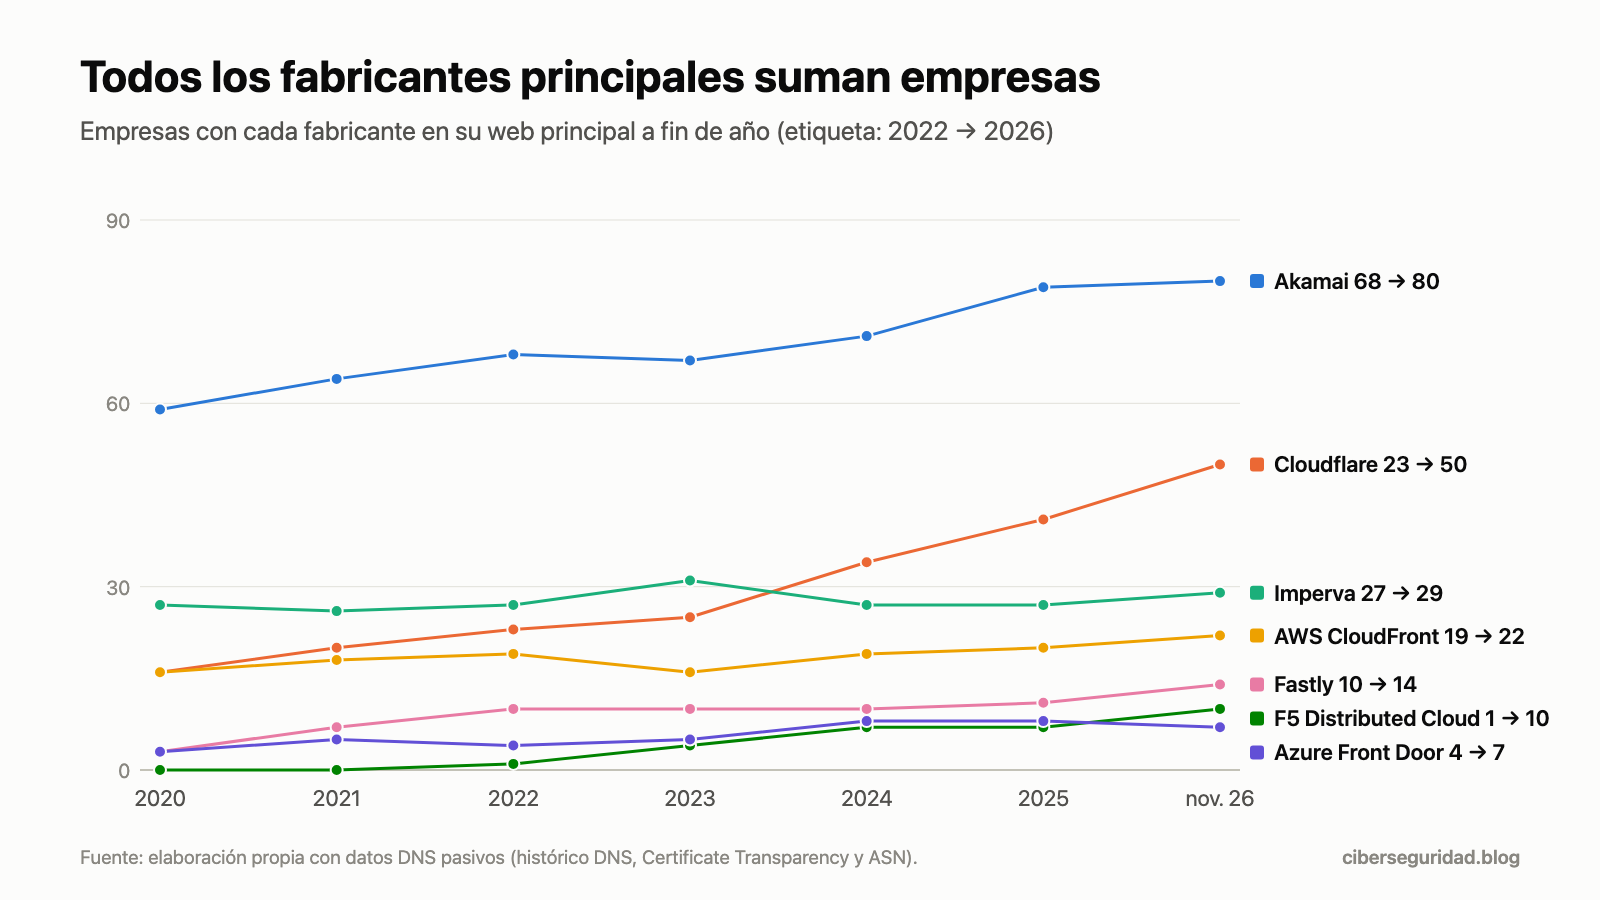
En diciembre de 2022 había 162 webs principales con WAF/CDN SaaS. En noviembre de 2026 son 226. Todos los fabricantes con presencia relevante terminan el periodo con más empresas que al principio. La única excepción es Edgio, que pasa de 2 a 0 tras el cese de su actividad.
Fabricante | Empresas en 2022 | Empresas en 2026 | Diferencia | Cuota en 2022 | Cuota en 2026 | Variación de cuota |
|---|---|---|---|---|---|---|
Akamai | 68 | 80 | +12 | 42,0 % | 35,4 % | −6,6 puntos |
Cloudflare | 23 | 50 | +27 | 14,2 % | 22,1 % | +7,9 puntos |
Imperva | 27 | 29 | +2 | 16,7 % | 12,8 % | −3,8 puntos |
AWS CloudFront | 19 | 22 | +3 | 11,7 % | 9,7 % | −2,0 puntos |
Fastly | 10 | 14 | +4 | 6,2 % | 6,2 % | 0,0 puntos |
F5 Distributed Cloud | 1 | 10 | +9 | 0,6 % | 4,4 % | +3,8 puntos |
Azure Front Door | 4 | 7 | +3 | 2,5 % | 3,1 % | +0,6 puntos |
Radware | 1 | 5 | +4 | 0,6 % | 2,2 % | +1,6 puntos |
FortiWeb Cloud | 4 | 5 | +1 | 2,5 % | 2,2 % | −0,3 puntos |
En número de empresas, los tres fabricantes que más suman son Cloudflare (+27), Akamai (+12) y F5 Distributed Cloud (+9). Akamai mantiene la mayor base instalada de la muestra, con 80 empresas.
Segunda lectura, la cuota
Como el mercado crece un 39,5 %, un fabricante puede sumar empresas y aun así ceder cuota. Basta con que crezca más despacio que el conjunto. Es lo que ocurre con los tres proveedores que partían de la mayor base instalada.
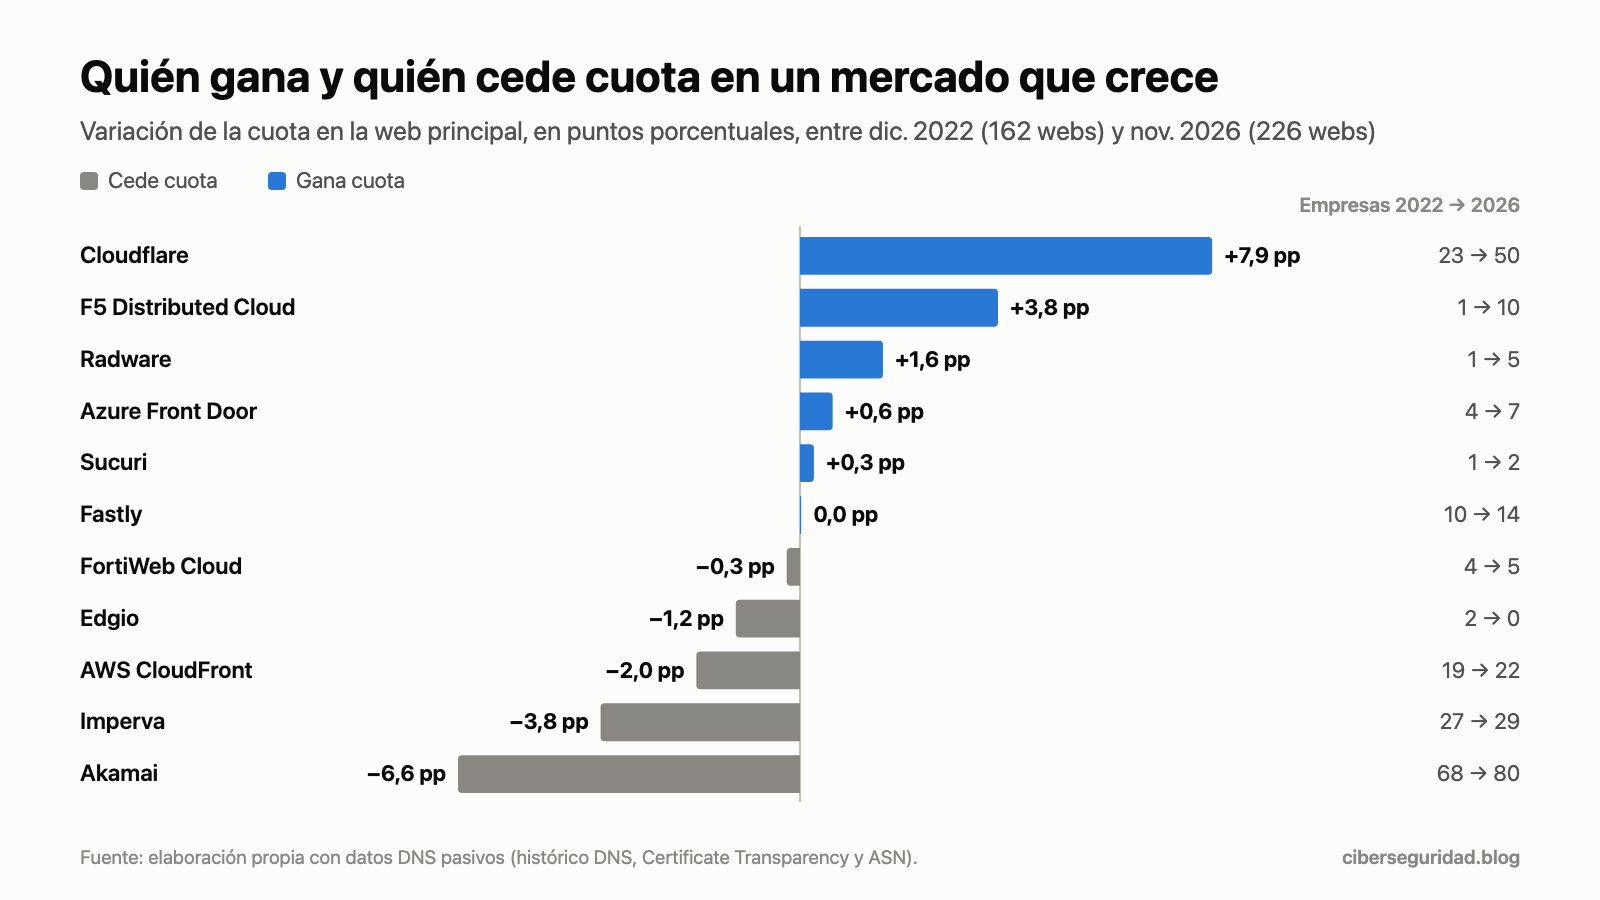
Ganan cuota Cloudflare (+7,9 puntos), F5 Distributed Cloud (+3,8), Radware (+1,6) y Azure Front Door (+0,6). Ceden cuota Akamai (−6,6 puntos), Imperva (−3,8) y AWS CloudFront (−2,0), los tres con más empresas que en 2022. Fastly crece al mismo ritmo que el mercado y mantiene su 6,2 %.
El efecto conjunto es un mercado menos concentrado. El índice HHI baja de 2.433 en 2022 a 2.080 en 2026. La cuota del primer proveedor pasa del 42 % al 35 %, y la de los cinco primeros, del 91 % al 86 %. El mercado sigue moderadamente concentrado, pero el reparto entre fabricantes es más equilibrado que hace cuatro años.
Tercera lectura, el ritmo año a año
La foto de dos fechas no muestra cuándo se produce el cambio. El mapa de entradas por año sí.
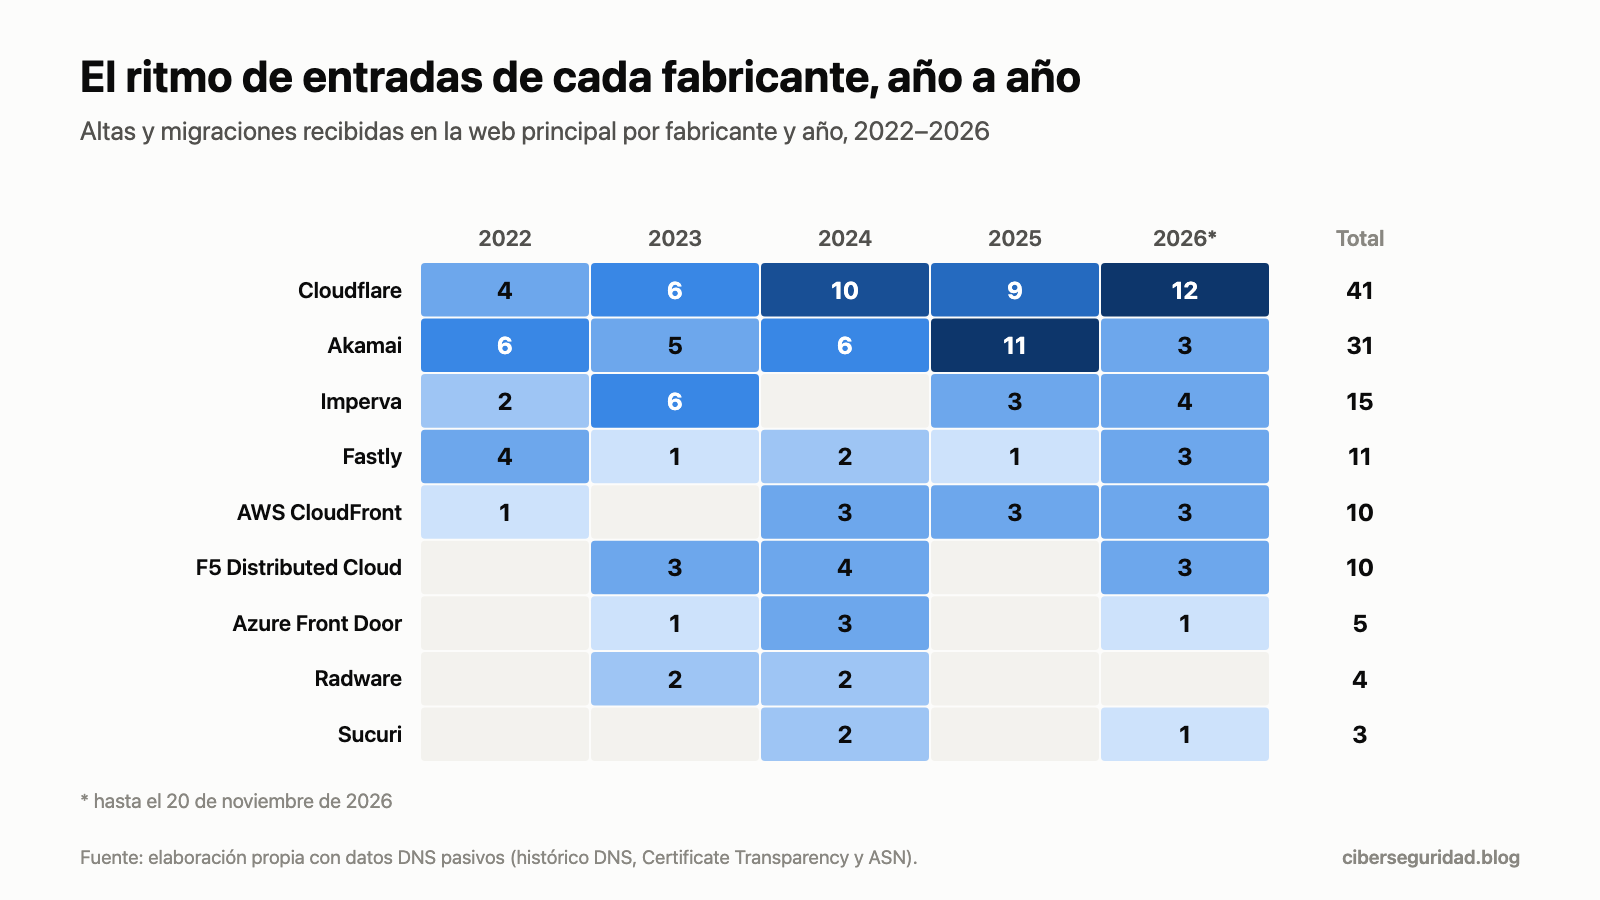
El fabricante con más entradas cambia según el año. Akamai lidera en 2022 (6) y en 2025 (11, su máximo de la serie). Cloudflare e Imperva empatan en 2023 con 6 cada uno. Cloudflare lidera en 2024 (10) y en 2026 (12). F5 Distributed Cloud aparece en la serie en 2023 y suma 10 entradas en tres de los cuatro años siguientes. AWS CloudFront mantiene 3 entradas anuales desde 2024.
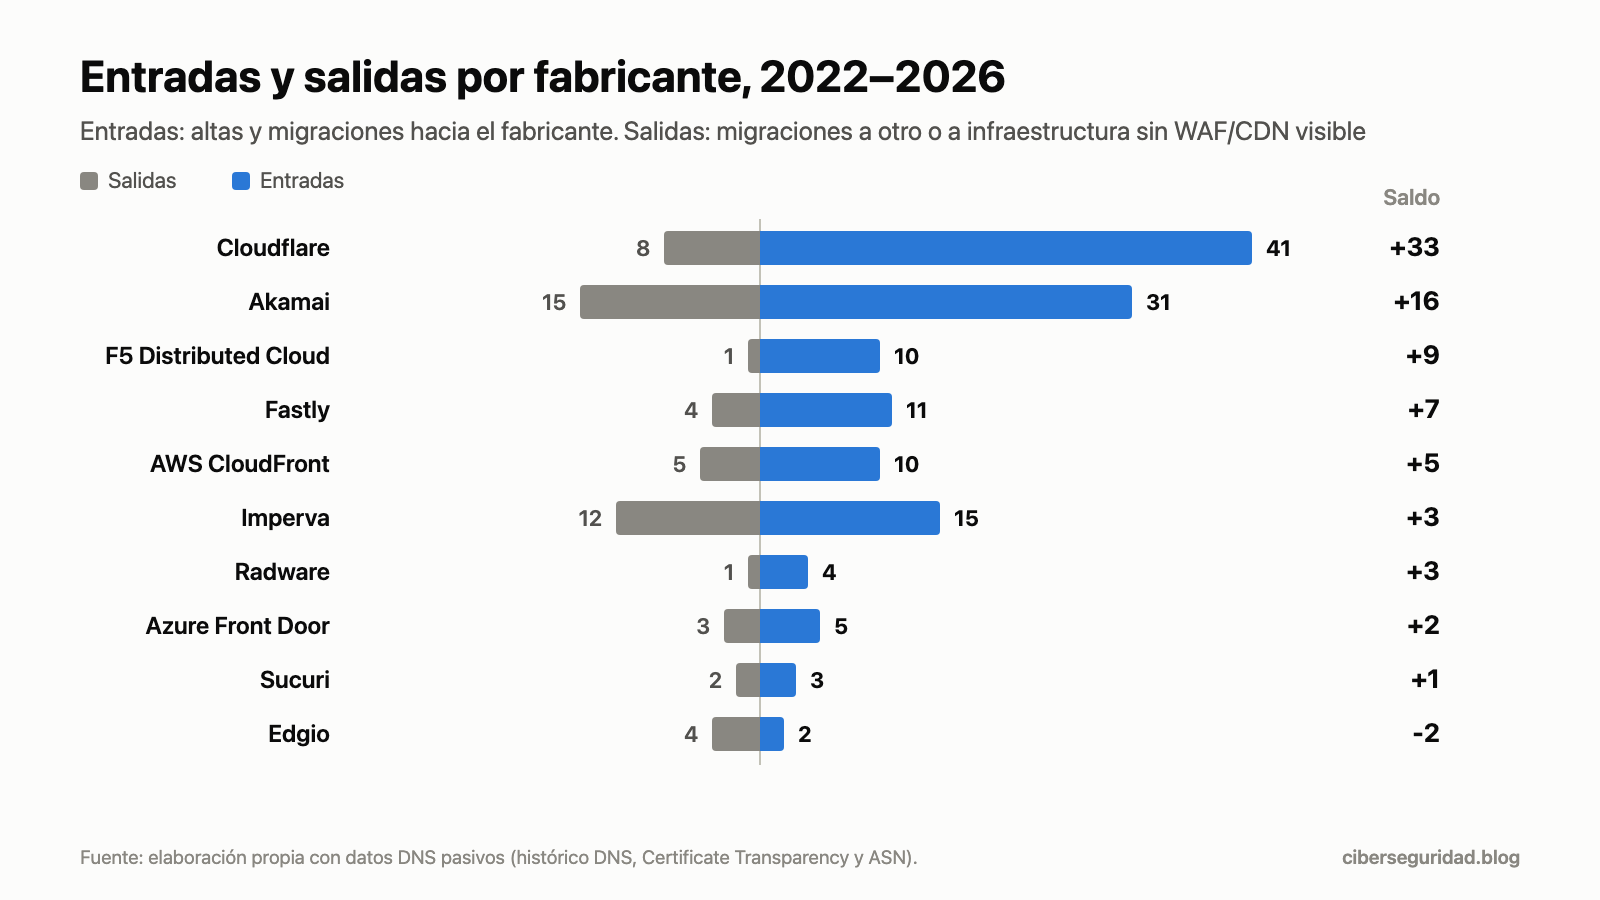
El origen de las entradas también es distinto en cada caso. De las 132 entradas del periodo, 95 son altas de empresas que no tenían WAF/CDN SaaS visible (72 %) y 37 son migraciones desde otro fabricante. El crecimiento del mercado procede sobre todo de empresas que adoptan el modelo por primera vez, y en menor medida del relevo entre proveedores.
Fabricante | Entradas 2022-2026 | De ellas, altas | De ellas, migraciones recibidas | Salidas del fabricante | Saldo |
|---|---|---|---|---|---|
Cloudflare | 41 | 31 | 10 | 8 | +33 |
Akamai | 31 | 20 | 11 | 15 | +16 |
F5 Distributed Cloud | 10 | 10 | 0 | 1 | +9 |
Fastly | 11 | 9 | 2 | 4 | +7 |
AWS CloudFront | 10 | 3 | 7 | 5 | +5 |
Imperva | 15 | 13 | 2 | 12 | +3 |
Radware | 4 | 3 | 1 | 1 | +3 |
Azure Front Door | 5 | 3 | 2 | 3 | +2 |
Sucuri | 3 | 3 | 0 | 2 | +1 |
Edgio | 2 | 0 | 2 | 4 | −2 |
Nueve de los diez fabricantes con movimientos tienen saldo positivo. Akamai es el fabricante que más migraciones recibe (11), seguido de Cloudflare (10) y AWS CloudFront (7). Todas las entradas de F5 Distributed Cloud son altas de empresas que no tenían WAF/CDN SaaS visible.
Quién migra a quién
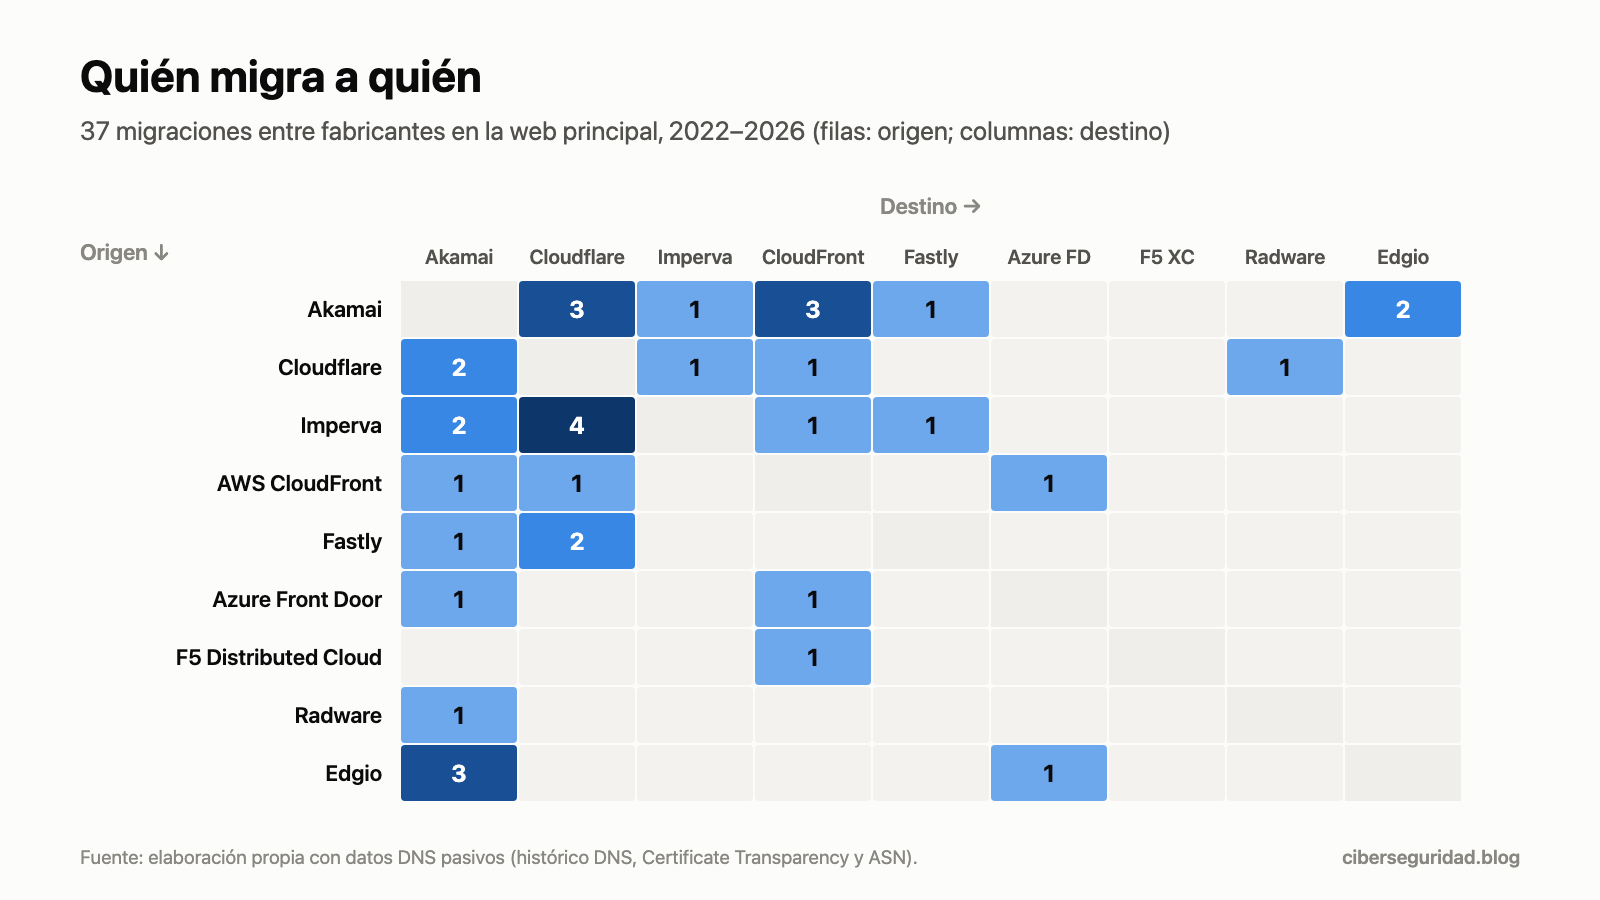
Las migraciones entre fabricantes son 37 en cinco años, una cuarta parte de todos los movimientos. Quince ocurren entre fabricantes de WAF y el resto involucra al menos a una CDN. Los flujos van en ambos sentidos. Hay migraciones de Akamai a Cloudflare (3) y de Cloudflare a Akamai (2), de Imperva a Akamai (2) y de Akamai a Imperva (1). El flujo más repetido es el de Imperva a Cloudflare, con 4 casos. Le siguen los de Akamai a AWS CloudFront (3), Akamai a Cloudflare (3) y Edgio a Akamai (3). Las webs que estaban en Edgio pasan a otros proveedores entre 2024 y enero de 2025, y Edgio deja de aparecer en la muestra.
Las 18 salidas del periodo se reparten así: 9 hacia nube pública, 6 hacia red propia u operador y 3 hacia plataformas de alojamiento. Ninguna puede leerse como un abandono demostrado de la protección, porque en la nube puede haber un WAF nativo y en red propia un WAF en equipo, y ninguno de los dos se ve por DNS.
Más allá de la web principal
La web corporativa es solo uno de los servicios de un dominio. Al analizar los nombres de host que aparecen en certificados públicos (áreas de cliente, tiendas, portales de empleado, APIs) aparecen 46 empresas que tienen un fabricante en otros servicios aunque su web principal no lo muestre. El efecto es mayor en las CDN de nube pública: Azure Front Door pasa de 7 empresas en la web principal a 23 en el conjunto de servicios, y AWS CloudFront de 22 a 35. Akamai pasa de 80 a 88 y Cloudflare de 50 a 53. Para este recuento solo se aceptan hosts que apuntan por CNAME a un destino propio de la empresa, de modo que se descartan los servicios de terceros que comparten infraestructura entre muchos clientes.
Dónde cambia más el WAF, por comunidad autónoma y por sector
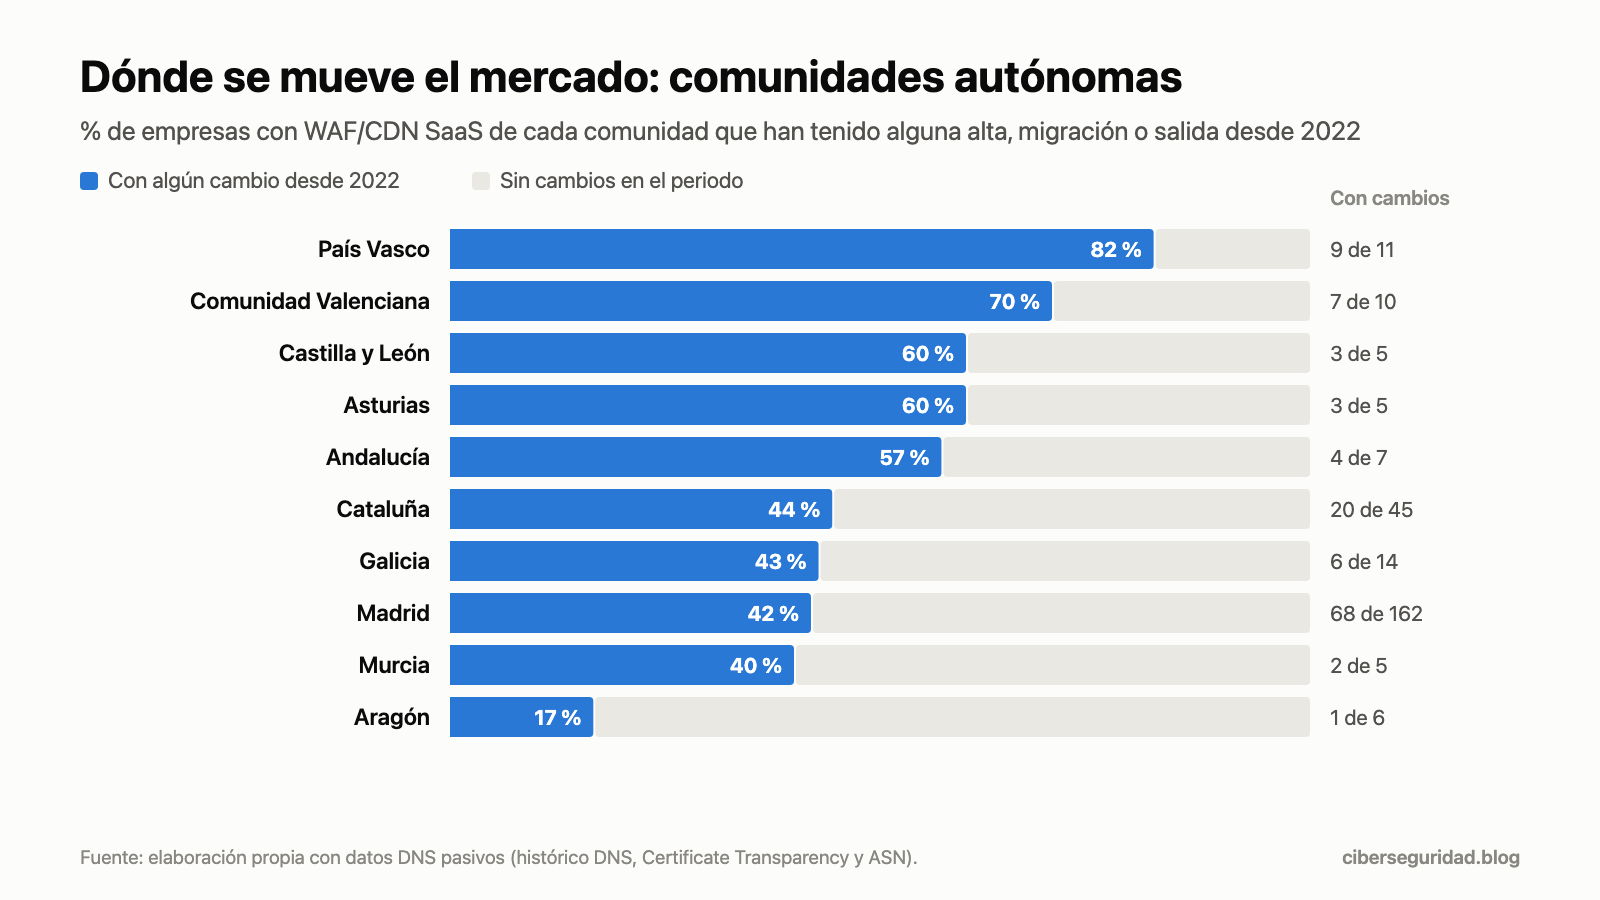
El análisis territorial usa la sede social de cada empresa e incluye las comunidades con al menos cinco empresas en la base. La medida clave es la actividad: qué parte de las empresas de cada territorio ha registrado al menos un alta, una migración o una salida desde 2022.
Comunidad | Empresas en la base | Con cambios desde 2022 | Entradas 2022-2026 | Fabricante más presente hoy |
|---|---|---|---|---|
País Vasco | 11 | 9 (82 %) | 9 | Akamai (4) |
Comunidad Valenciana | 10 | 7 (70 %) | 7 | Akamai, AWS CloudFront e Imperva (2 cada uno) |
Castilla y León | 5 | 3 (60 %) | 3 | Azure Front Door (2) |
Asturias | 5 | 3 (60 %) | 3 | Cloudflare (3) |
Andalucía | 7 | 4 (57 %) | 5 | Cloudflare (3) |
Cataluña | 45 | 20 (44 %) | 22 | Akamai (14) |
Galicia | 14 | 6 (43 %) | 6 | Akamai (7) |
Madrid | 162 | 68 (42 %) | 68 | Akamai (55) |
Murcia | 5 | 2 (40 %) | 2 | Akamai, Azure Front Door y Cloudflare (1 cada uno) |
Aragón | 6 | 1 (17 %) | 1 | Akamai (3) |
Madrid concentra más de la mitad de la base y el mayor volumen absoluto de actividad, con 68 empresas con cambios y 68 entradas en el periodo. En proporción, el País Vasco es la comunidad más dinámica: 9 de sus 11 empresas con WAF SaaS han registrado algún movimiento desde 2022. La Comunidad Valenciana le sigue con 7 de 10. En el otro extremo, Aragón registra un solo movimiento entre sus seis empresas. Con muestras pequeñas una sola empresa mueve varios puntos porcentuales, por lo que conviene leer las cifras absolutas junto a los porcentajes.
Sector | Empresas en la base | Con cambios desde 2022 | Entradas 2022-2026 | Fabricante más presente hoy |
|---|---|---|---|---|
Construcción e infraestructuras | 15 | 10 (67 %) | 8 | AWS CloudFront (6) |
Industria y metal | 31 | 17 (55 %) | 17 | Akamai (8) |
Energía y utilities | 24 | 13 (54 %) | 12 | Imperva (9) |
Química y salud | 17 | 9 (53 %) | 8 | Akamai y Cloudflare (6 cada uno) |
Distribución y retail | 33 | 17 (52 %) | 17 | Akamai y Cloudflare (11 cada uno) |
Alimentación y bebidas | 18 | 9 (50 %) | 10 | Imperva (5) |
Automoción | 21 | 10 (48 %) | 13 | Akamai (12) |
Comercio mayorista | 49 | 21 (43 %) | 23 | Akamai (23) |
Telecom y TI | 21 | 8 (38 %) | 5 | Imperva (5) |
Servicios a empresas | 16 | 5 (31 %) | 5 | Akamai (5) |
Transporte y logística | 14 | 3 (21 %) | 4 | Akamai (6) |
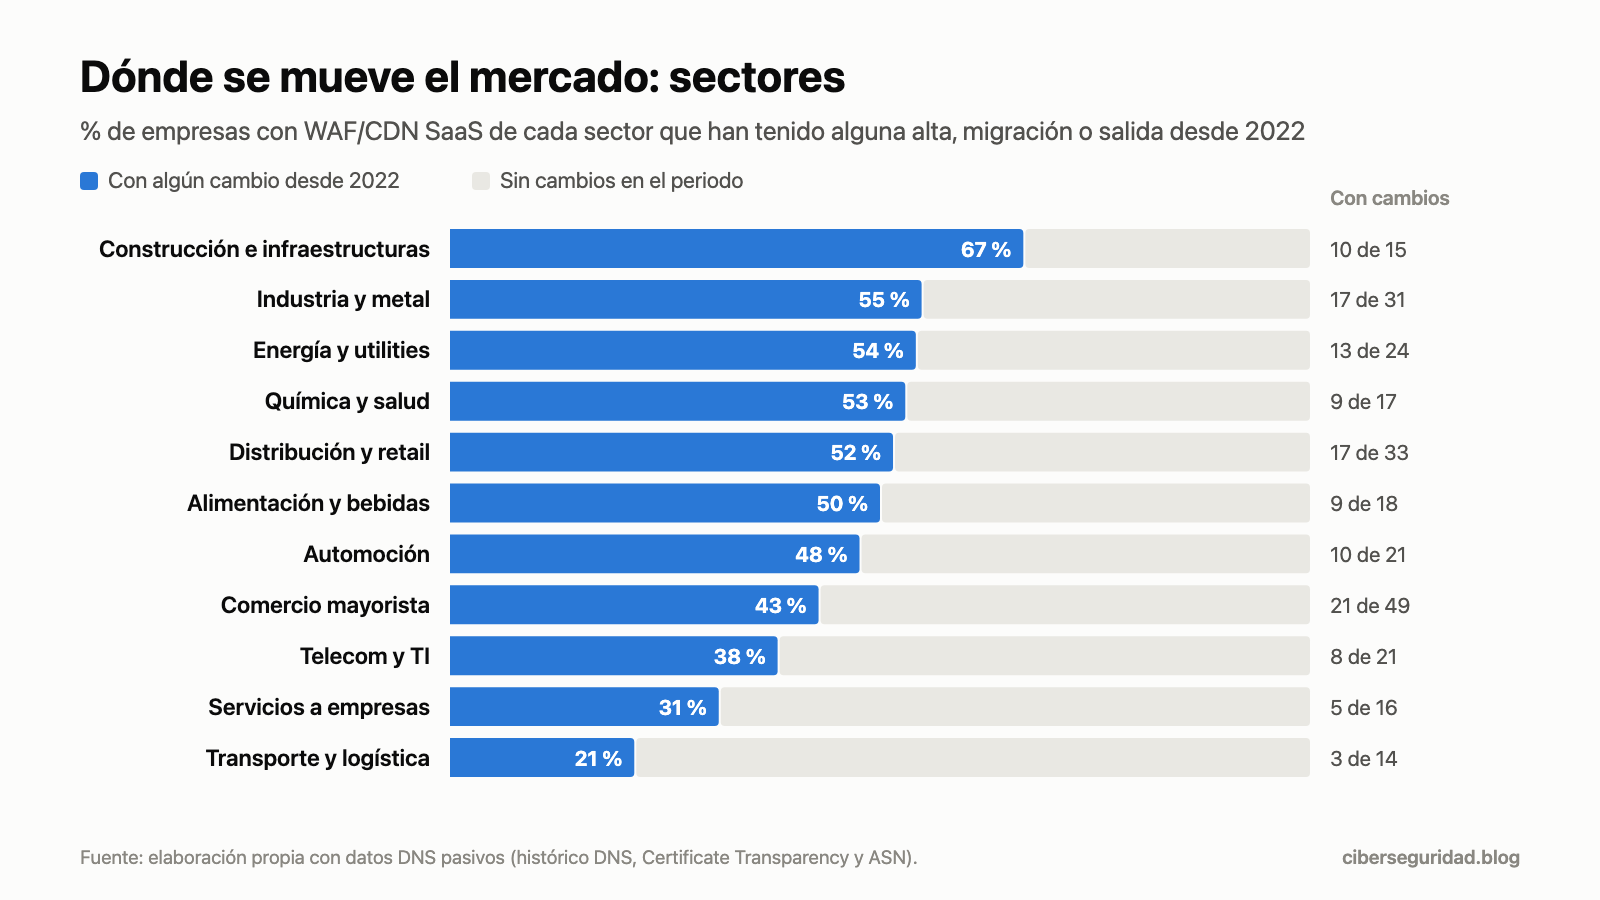
Por sectores, construcción e infraestructuras es el más activo en proporción, con dos de cada tres empresas con algún cambio. Industria, energía, química y distribución rondan la mitad. Comercio mayorista es el sector con más empresas en la base (49) y el que más entradas acumula (23). Telecomunicaciones, servicios a empresas y transporte muestran la menor actividad relativa y la mayor estabilidad en sus proveedores actuales. El fabricante más presente cambia de un sector a otro, de modo que no hay un patrón único de elección en la gran empresa española.
Qué dice la tendencia del WAF a comerciales, CISOs y responsables de ciberseguridad
Los mismos datos se leen de forma distinta según quién los mire.
Si vendes ciberseguridad
- El mercado es sobre todo de primera adopción. El 72 % de las entradas son altas de empresas que no tenían WAF/CDN SaaS visible. Solo el 28 % son relevos entre fabricantes.
- La ventana de cambio existe y es estable. Desde 2023 se registran entre 6 y 9 migraciones al año, y la mitad de las webs protegidas tiene un proveedor con menos de cuatro años de antigüedad.
- La actividad no se reparte por igual. En construcción, industria, energía, química y distribución, más de la mitad de las empresas ha cambiado algo desde 2022. En transporte y servicios a empresas, menos de un tercio.
- Madrid y Cataluña concentran el volumen. Suman 90 de las 132 entradas del periodo. País Vasco y Comunidad Valenciana tienen la mayor proporción de empresas con cambios.
- La web corporativa no es todo el perímetro. Hay 46 empresas con un fabricante en otros servicios del dominio y sin WAF/CDN SaaS visible en su web principal.
Si eres CISO o responsable de seguridad
- Una referencia para compararte. El 80,7 % de las empresas de la base tiene hoy su web principal detrás de una plataforma de WAF/CDN en la nube, y el 86 % entre las 100 mayores.
- Cambiar de proveedor es una práctica habitual. 33 empresas han migrado de fabricante desde 2022, y hay flujos en ambos sentidos entre casi todos los proveedores principales.
- Tu proveedor es información pública. Todo lo que recoge este estudio lo puede obtener cualquiera con fuentes abiertas, también un atacante en fase de reconocimiento. El historial DNS conserva además las direcciones IP anteriores al cambio. Si el servidor de origen sigue aceptando tráfico directo desde Internet, el WAF se puede evitar. Restringir el origen a las direcciones del proveedor es tan importante como el propio WAF.
- Estar detrás de la plataforma no equivale a estar protegido. El DNS muestra por dónde pasa el tráfico, no cómo están configuradas las reglas. La eficacia depende de la política, del modo de bloqueo y de su mantenimiento.
- Los servicios secundarios cuentan. Áreas de cliente, tiendas, portales y APIs aparecen en los registros de Certificate Transparency y forman parte de la superficie expuesta.
La pregunta con la que empezó este estudio tiene respuesta. El mercado del WAF en la nube en la gran empresa española se mueve, y mucho. Ocho de cada diez empresas de la base ya tienen su web principal detrás de una plataforma SaaS, la mitad de ellas llegó a su proveedor actual en los últimos cuatro años y 2026 registra más altas que ningún año anterior. Casi todos los fabricantes suman empresas, unos ganan cuota y otros la ceden, y la concentración del mercado disminuye. El DNS seguirá registrando cada cambio, y este estudio se podrá repetir con el mismo método para comprobar si la tendencia continúa.
Para profundizar en los riesgos que explican esta adopción, en ciberseguridad.blog hemos analizado la evolución de los ataques DDoS, cómo proteger las APIs, la resiliencia digital de las empresas, los principales tipos de ataques informáticos, el cifrado del DNS y las buenas prácticas TLS. Los riesgos que un WAF intenta mitigar están recogidos en el OWASP Top 10.
No hay comentarios todavía